【起業を助け隊】会社設立・創業融資コンサルティング

【起業を助け隊】横浜経営法務事務所では、会社設立(株式会社・LLC〈合同会社〉)、各種許認可手続きを始め、
日本政策金融公庫(日本公庫)や信用保証協会の融資制度を活用した融資支援(開業資金調達)など
個人事業を含む初めての起業(独立・開業・創業)・会社設立に関する事業戦略の支援を専門に行っています。
また、横浜経営法務事務所は、起業・会社設立時だけでなく、開業後の経営に力を入れ、「持続可能な発展」をしていくよう、
「正しい知識を適切なタイミングで」をコンセプトにWEB戦略や実社会での
マーケティングをサポートできる支援体制も整えています。

起業・融資支援コンサルティング

横浜経営法務事務所

〒231-0004
神奈川県横浜市中区元浜町3-21-2
ヘリオス関内ビル4階

信用保証協会とは?

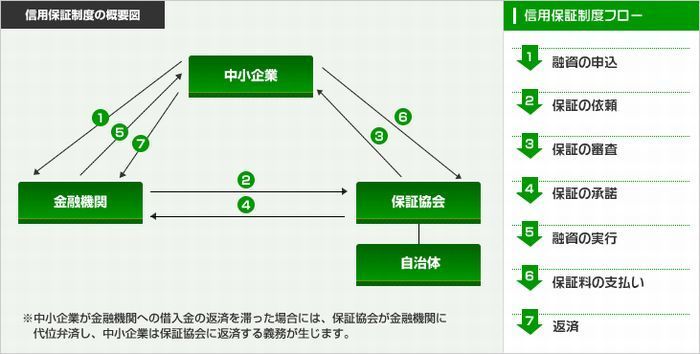
信用保証協会とは、中小企業が銀行から融資を受ける際に、企業の連帯保証人になってくれる公的機関です。

信用保証協会が直接、融資してくれる訳ではありません。

あくまで、銀行から融資を受けた企業が倒産などで返済できなくなった際に、企業に変わって銀行に肩代わりしてくれるのが信用保証協会の仕事ですが、このように返済できなくなった企業に変わって連帯保証人である信用保証協会が銀行に返済することを「代位弁済」と言います。

ここで注意しなければならない事は、信用保証協会が代位弁済してくれるからといって、決して、借金が帳消しになるということではありません!

債務者は、代位弁済後は信用保証協会に返済しなければなりません。

ただ、銀行にとって、信用保証協会の保証の付いた融資ほどありがたいものはなく、信用保証協会が保証してくれるのであれば、銀行は中小企業に安心して融資することが出来ます。

このように大変ありがたい信用保証協会ですが、申込めば、必ず保証してくれるかというと決してそんなことはありません。

信用保証協会も企業がキチンと返済していけるかどうか厳しく審査しますが、審査あたっては、申込人の人的信用や資金使途、事業計画などを必ず検討し、返済が難しいと判断されれば、保証は受けられません。

実際には、信用保証協会の保証を受けた企業が返済不能に陥るケースは多く、収入である信用保証料より代位弁済する支出の方が上回っています。

▲このページのTOP(信用保証協会の融資制度)へ

信用保証協会は、企業に対して直接の融資はしませんが、他の機関と協調して融資のサポートをする制度が「制度融資」と言われるものです。

この制度融資は、銀行等の金融機関から融資や資金調達力の弱い中小企業や新規開業者を対象にその融資を受けやすくするために

  • 都道府県や市町村の役所
  • 金融機関(銀行・信用金庫等)
  • 信用保証協会

の3者が協力して行う融資制度となっています。

まず、都道府県(市町村)が制度融資において担っている役割は、地域の中小企業者に対して、経営の安定や産業の振興を図る目的で、事業資金の融資を斡旋するために、都道府県(市町村)が一定の資金を取扱金融機関に預託し、中小企業や新規開業者が融資を受けやすくするための原資の一部とを支援しています。

次に、金融機関はあらかじめ都道府県(市町村等)が定めた条件に従い、預かった資金を中小企業や新規開業者に融資に対して融資を行います。

そして、信用保証協会は、金融機関の融資の「保証」をするとともに、その融資返済が不能となった場合「代位弁済」を行います。

この制度融資は、都道府県(市町村)と取引金融機関との間で結ばれる契約によって、金利が安く設定されているだけでなく、取引金融機関は中小企業に対して積極的に貸付を行うことが求められるため、中小企業にとっては、融資の審査が比較的緩やかとなっています。

【起業を助け隊】制度融資の概略図【横浜経営法務事務所】.jpg

企業が成長して信用力を付け、通常の銀行の融資(プロパー融資)を受ける事が出来るようになるまでは、信用保証協会の保証を付ける事が一般的ですが、信用保証協会の保証付き融資は銀行からプロパー融資を受けるよりも返済期間を長くすることが可能という特徴があります。

返済期間が長ければ長いほど貸倒のリスクが増すため、銀行はできるだけ返済期間を短くしようとしますが、信用保証協会の保証付きであれば5〜7年と長い融資も可能です。

しかし、信用保証協会の保証に依存し過ぎるのも考えもので、本来は、信用保証協会の保証がない銀行のプロパー融資が理想で、信用保証協会を利用しなければ銀行から融資を受けられないということは、裏を返せば信用力がないということです。

信用保証協会も保証した融資が貸倒となって銀行に代位弁済を行うと損失を出してしまうため、保証を依頼された融資に対して審査を厳重に行います。

新規の融資取引に銀行は慎重であり、まずは貸倒れリスクのない信用保証付き融資から始める事が基本となっています。

それでは、信用保証協会付き融資のメリット・デメリットを見ていきましょう!

▲このページのTOP(信用保証協会の融資制度)へ

信用保証協会付き融資のメリットには、

  • 担保不足、信用不足の中小企業でも金融機関から融資を受けやすくなる
  • 都道府県や市町村の制度融資が受けられる
  • トータルの金利が安い
  • 返済期間が長期である
  • 条件によっては、無担保・無保証人でも融資が受けられる場合がある
  • 不動産担保の有効活用ができる
  • 利用実績により、反復利用が出来る

などがあげられます。

▲このページのTOP(信用保証協会の融資制度)へ

信用保証協会付き融資にはデメリットもあり、

  • 信用保証料が課される
    金融機関に毎月支払う利息とは別に信用保証料を支払わなければならない。
    そしてこの信用保証料は
    全返済期間分を融資実行時に一括徴収されることが一般的である。
  • プロパー融資が受けられない
    信用保証協会を利用しなければ銀行から融資を受けられないということは、裏を返せば信用力がないということを意味し、早急に財務改善を行わなければならないという事でもある。
    また、
    保証枠の範囲でしか借入れを出来ないというデメリットもある。
    プロパー融資が受けられるよう財務改善を行ったうえで、信用保証協会付き融資とプロパー融資を組み合わせて活用することが理想的である。
  • 都市銀行などの大手銀行(メガバンク)は消極的
    皆様にとっては、1千万円融資額は大きくても、大手企業を相手にしている都市銀行からすると利益は少ないため積極的に活用しない傾向にある。
    そこで、地元の信用金庫や信用組合は地域密着型金融推進計画を進めているため、信用保証協会付き融資に積極的である。

などがあげられます。

▲このページのTOP(信用保証協会の融資制度)へ

それでは、信用保証協会からの保証を受けたい場合、どこで申し込めばいいでしょうか?

方法としては、

金融機関(銀行・信用金庫等)に申し込む信用保証協会に申し込む都道府県や市町村の役所に申し込む

という3つありますが、大抵の場合は、①金融機関(銀行・信用金庫等)への直接申し込みになります。

金融機関は、債権回収に困る事が無いように信用保証協会の保証を求める訳ですから、信用保証協会の保証を受けるための書類を用意するなど、とても積極的に取り組んでもらえます。

▲このページのTOP(信用保証協会の融資制度)へ

原則として中小企業信用保険法に定めるほとんどの業種の中小企業者を対象とし、常時使用する従業員数または資本金のいずれか一方が下表に該当していれば利用出来ます。

業種 資本金 従業員
製造業等 3億円以下 300人以下
卸売業 1億円以下 100人以下
小売業 5,000万円以下 50人以下
サービス業 5,000万円以下 100人以下
医療法人等 ― 300人以下

下記の政令特例業種については規模要件が異なりますのでご注意下さい。

業種 資本金 従業員

ゴム製品製造業

(自動車又は航空機用タイヤ及びチューブ製造業並びに工業用ベルト製造業を除く)
3億円以下 900人以下
ソフトウエア業 3億円以下 300人以下
情報処理サービス業 3億円以下 300人以下
旅館業 5,000万円以下 200人以下
  • 家族従業員、臨時の使用人、会社役員は従業員には含みません。ただし、パート・アルバイト等名目は臨時雇いであっても、事業の経営上不可欠な人員は従業員に含みます。
  • 組合の場合は当該組合が保証対象事業を営むこと、又はその構成員の2/3以上が保証対象事業を営んでいればご利用できます。
  • 資本金が上表の規制を超えている会社で、かつ従業員数が9割を超えている場合(例:製造業271人以上)は従業員数確認資料が必要となります。
  • 製造業等の「等」とは卸売業・小売業・サービス業以外の業種をいいます。
    【業種事例】
    建設業、不動産業(建売業、不動産賃貸業、貸家業、貸間業、不動産代理業・仲介業、不動産管理業)、運送業、通運事業、倉庫業、印刷業、出版業、ガス供給業、損害保険代理業、土石採取業、鉱業など
  • 小売業には、飲食業を含みます。
  • 医療法人等とは医療法人、及び医業を主たる事業とする社会福祉法人、財団法人又は社団法人等をいいます。

なお、許認可や届出等を必要とする業種を営んでいる(又は、営む)場合は、当該事業に係る許認可等を受けている(又は、受ける)ことが必要となります。

▲このページのTOP(信用保証協会の融資制度)へ

農林・漁業、遊興娯楽業のうち風俗関連営業、金融業、学校法人、宗教法人、非営利団体(NPOを含む)、中間法人、LLP(有限責任事業組合)等、信用保証協会が支援するのは難しいと判断した業態です。

また、信用保証協会の保証が受けられる融資は、企業がその事業を行うのに必要な「事業資金」に限られ、次の場合には受ける事が出来ません。

  • 業種等について
    ・農業、林業、漁業、金融業、風俗関連営業や射倖的娯楽業等サービス業の一部、宗教法人、非営利団体(NPOを含む)など
    ・許認可等を要する事業を営む方で、許認可等を受けていない方
  • 信用保証協会取引について
    ・信用保証協会の代位弁済を受け、求償債務が残っている方やその関係人の方
    ・信用保証協会が事故報告を受理し、事故事由が解消していない方
    ・前回の保証が設備資金で、その設備が履行されていない方
    ・他の信用保証協会で、無担保無保証人融資を受けている方
  • 金融取引について
    ・手形、小切手について不渡りがある方および銀行取引停止処分を受けている方 (但し、第1回不渡り発生後、6ヶ月を経過した場合など事業継続に問題のない方を除く)
    ・借入れ(信用保証協会の保証付融資、金融機関プロパー融資等)について、返済を延滞している方
    ・会社更生、民事再生等法的整理手続中(申立中を含む)の方(但し、事業再生保証の対象となる方を除く)
  • 財務内容等について
    ・税金を滞納し、完納の見通しが立っていない方
    ・粉飾決算や融通手形操作を行っている方
    ・多額の高利借入を利用していて、早期解消が見込めない方
    ・事業規模に比し、大幅な債務超過、欠損や多額の借入等業況に懸念がある方
  • その他
    ・休眠会社(最終登記後12年以上経過した株式会社で、会社法472条の規定により、休眠 会社として解散したとみなされた場合)
    ・保証申込みについて、暴力団金融あっせん屋等の第三者の介在が判明した方
    ・暴力団不法行為者及び反社会的勢力と信用保証協会が判断した方
  •  

※事業実態・資金使途・返済能力などを判断するための資料がない等の場合も利用出来ません。

▲このページのTOP(信用保証協会の融資制度)へ

信用保証協会付き融資を受ける場合、融資の金利とは別に「信用保証料」というものがかかります。

この信用保証料とは、金融機関に対して支払う信用保険料や代位弁済に伴う損失の補てん・経費などに充てる対価となっています。

信用保証料はご利用になる保証制度、貸付金額、保証料率、保証期間、一定の係数などにより決まります。

なお、信用保証料は融資実行時に支払うことになり、回収は当該信用保証付融資を取り扱う金融機関が行い、金融機関が保証協会に送金します。  

※これまでの信用保証料は、制度融資の種類ごとに一律でしたが、平成19年10月より「責任共有制度」が開始され、借主の信用力により保証率が変わってきます。

▲このページのTOP(信用保証協会の融資制度)へ

信用保証料は、貸付金額、保証料率、保証期間、分割係数によって決まります。

分割係数とは、保証付融資を分割で返済される場合、その回数により満期一括返済に比べて信用保証料を割引くための掛目のことです。

信用保証料の計算式は次のとおりです。

信用保証料=貸付金額×保証料率×保証期間(月数)/12×分割係数

【計算例】

  • 貸付金額1,200万円・保証料率1.15%・保証期間24ヵ月・満期一括返済の場合 信用保証料=12,000,000円×1.15%×24/12=276,000円
  • 貸付金額1,200万円・保証料率1.15%・保証期間24ヵ月・分割係数0.60の場合 信用保証料=12,000,000円×1.15%×24/12×0.60=165,600円

▲このページのTOP(信用保証協会の融資制度)へ

中小企業の味方でもある信用保証協会の保証制度が平成19年10月1日から変更され、「責任共有制度」というものが導入されました。

「責任共有制度」の導入により信用保証協会は、これまで一部を除き融資額の100%を保証してくれていたのを、平成19年10月1日から信用保証協会が保証してくれるのは、融資申込み金額の80%となり、残りの20%は金融機関(銀行等)が保証する方式に変更されました。(一部、対象から除外となる保証制度もあります)

責任共有制度には「負担金方式」と「部分保証方式」の2つの方式があり、金融機関(銀行等)がどちらかを選択することになります。

どちらの方式であっても信用保証料の差はないようです。

  • 負担金方式
    信用保証協会は保証付き融資額の100%保証を行いますが、金融機関(銀行等)は保証利用状況に応じて算出した負担金を保証協会へ支払うことにより、信用保証協会と金融機関(銀行等)との責任共有を図る方式
  • 部分保証方式
    信用保証協会が保証付き融資の80%を保証し、金融機関(銀行等)が20%の保証をすることにより責任共有を図る方式

平成19年10月1日以前までは、信用保証協会は、債務者が万が一返済不能になっても金融機関(銀行等)に代わりに残債を100%返済してくれていたのです。

※決して、借金が帳消しになるということではありません!債務者は、代位弁済後は信用保証協会に返済しなければなりません。

今までは、信用保証協会が保証人となってくれていたので、金融機関(銀行等)にとっては限りなくノーリスクで融資をできるので、信用力の低い中小零細企業にも融資をすることが可能となります。

ですので、信用保証協会という存在は、中小零細企業にとっては力強い味方となっていました。

ところが、先にも触れた「責任共有制度」の導入により、今まで100%保証してくれていたのを、平成19年10月1日から信用保証協会が保証してくれるのは、融資申込み金額の80%となり。残りの20%は金融機関(銀行等)が保証する方式に変わるのです。(一部、対象から除外となる保証制度もあります)

「でも、100%じゃないけど80%は保証してくれるんだ。だったら大丈夫 なんじゃないの?」と思う方もいるかもしれません。しかし、金融機関(銀行等)はとにかくリスクを非常に嫌います。 

金融機関(銀行等)にとってこの20%と言うのは、あなたが思う以上に重く、今後の融資審査に大きな影響を与える事が予測されます。

金融機関(銀行等)が20%負担すると言うことは、例えば1000万円の融資の場合、20%の200万円については、金融機関(銀行等)が100%リスクを負うと言うことです。

そもそも、信用保証協会付きで融資をすると言うことは、多くの場合、借主の財務内容がそれほど良くなかったり、信用力が低いなどの理由があるわけですから、 たった20%の200万円であっても金融機関(銀行等)にとっては大きなリスクとなるわけです。

このように、「責任共有制度」が導入されることにより、中小企業の資金調達環境は 大きく変化する可能性が高いといえます。

実は、創業融資の調達手段の1つである地方自治体(都道府県や市町村)の制度融資も信用保証協会が関わっています。

ただし、創業融資に関しては、この「責任共有制度」からは除外されており、 今までとおり信用保証協会が100%保証してくれますので安心してください。

その他にも、小口資金融資や、経営安定関連保険(セーフティネット)1号〜6号に係る保証などは対象外とされています。

▲このページのTOP(信用保証協会の融資制度)へ
【起業を助け隊】横浜経営法務事務所の起業支援サービスメニュー

初めての起業(独立・開業・創業)を目指す方へ
起業するには何から始めればいいのか?融資が下りるための事業計画作成はどうすればいい?
適切な会社設立方法は?見落としてはいけない各種許認可手続きなど起業全般に必要な知識を
掲載した起業支援サービスサイトです。

【起業を助け隊】横浜経営法務事務所では、起業前の準備から起業後の会社運営までワンスト
ップサービスでのサポートをいたします。

起業支援事前相談会 実施中

【横浜経営法務事務所】芝本セミナー⑥.jpg

お問合せフォーム
(ご相談予約フォーム)

  
「お気に入り」をご利用下さい
最終的に多くのお客様が弊社サイトへ戻って来ます!

facebook 

起業支援事前相談会 実施中

【横浜経営法務事務所】芝本セミナー④.JPG

起業支援事前相談会内容<起業編>
起業したいけど何すれば・・・
事業計画の作り方・・・

<会社設立編>
資本金はいくらにすれば・・・
損をしない会社の作り方は・・・

<資金調達編>
資金調達の極意を知りたい・・・
融資を断られたけど・・・

など・・・
お悩みでしたら、起業支援事前相談会をご利用ください。

お問合せフォーム
(無料相談会予約フォーム)
 

「Adobe Reader」ダウンロード

【起業を助け隊】横浜経営法務事務所のHPの一部のページには、「Adobe Reader」を必要とするページが含まれています。

ご相談・ご依頼対応エリア

神奈川県横浜市(青葉区・旭区・泉区・磯子区・神奈川区・金沢区・港南区・港北区・栄区・瀬谷区・都築区・鶴見区・戸塚区・中区・西区・保土ヶ谷区・緑区・南区)
神奈川県川崎市(麻生区・川崎区・幸区・高津区・多摩区・中原区・宮前区)
神奈川市部(厚木市・綾瀬市・伊勢原市・海老名市・小田原市・鎌倉市・相模原市・座間市・逗子市・茅ヶ崎市・秦野市・平塚市・藤沢市・三浦市・南足柄市・大和市・横須賀市)
神奈川県その他地域

東京都23区(足立区・荒川区・板橋区・江戸川区・大田区・葛飾区・北区・江東区・品川区・渋谷区・新宿区・杉並区・墨田区・世田谷区・台東区・中央区・千代田区・千代田区・豊島区・中野区・練馬区・文京区・港区・目黒区)
東京市部(昭島市・あきる野市・稲木市・青梅市・清瀬市・国立市・小金井市・国分寺市・小平市・狛江市・立川市・多摩市・調布市・西東京市・八王子市・羽村市・東久留米市・東村山市・東大和市・日野市・府中市・福生市・町田市・三鷹市・武蔵野市・武蔵村山市)
東京都町村部(青ケ島村・大島町・小笠原村・奥多摩町・津島村・利島村・新島村・八丈町・日の出町・檜原村・御蔵島村・瑞穂町・三宅村)

埼玉県さいたま市(岩槻市区・浦和区・大宮区・北区・桜区・中央区・西区・緑区・南区・見沼区)
埼玉県市部(上尾市・朝霞市・入間市・桶川市・春日部市・加須市・川口市・川越市・北本市・行田市・久喜市・熊谷市・鴻巣市・越谷市・坂戸市・幸手市・狭山市・志木市・草加市・秩父市・鶴ヶ島市・所沢市・戸田市・新座市・蓮田市・鳩ヶ谷市・羽生市・飯能市・東松山市・日高市・深谷市・富士見市・ふじみ野市・
本庄市・三郷市・八潮市・吉川市・和光市・蕨市)
埼玉県その他地域

千葉県千葉市(稲毛区・中央区・花見川区・緑区・美浜区・若葉区)、千葉県支部(旭市・我孫子市・いすみ市・市川市・印西市・市原市・浦安市・柏市・勝浦市・香取市・鎌ヶ谷市・鴨川市・木更津市・君津市・佐倉市・山武市・白井市・瑳市・袖ヶ浦市・館山市・銚子市・東金市・富里市・流山市・習志野市・成田市・野田市・冨津市・船橋市・松戸市・南房総市・茂原市・八街市・八千代市・四街道市)
千葉県その他地域

その他、全国のご相談・ご依頼に応じます

チーム・マイナス6%

横浜経営法務事務所は「チーム・マイナス6%」に参加しています。地球温暖化だけでなくリサイクル等のエコ活動も含め、地球人として大好きな地球で正々堂々と生きていきたい!と考えています。

人気ブログランキング